Domain protanomalie.de kaufen?
Wir ziehen mit dem Projekt
protanomalie.de um.
Sind Sie am Kauf der Domain
protanomalie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain protanomalie.de kaufen?
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **

Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
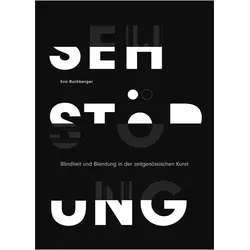
Sehstörung, Fachbücher von Eva BuchbergerDer Ausstellungsbesucher wird heute in dunkle Kammern geschickt, gleissend hellen Lichtwänden ausgesetzt oder sein Sehsinn wird mit Brillen manipuliert, die die Wahrnehmung auf den Kopf stellen. Ziel ist die Behinderung bis zum Verlust der visuellen Kontrolle – und eine Antwort auf die Frage, was es tatsächlich heisst zu sehen. Eva Buchberger untersucht Installationen und Performances der zeitgenössischen Kunst, die den Sehsinn des Betrachters einschränken und stören. In der Untersuchung der beiden Extreme Blindheit und Blendung stellt sie heraus, dass der temporäre Verlust des Sehvermögens das Symptom einer Krise darstellt und gleichzeitig als Modell eingesetzt werden kann, dieser zu begegnen. Künstler wie Tino Sehgal, Steve McQueen, Carsten Höller u. a. behandeln das Sehen als fragmentarischen und fragilen Prozess, der ihrer Manipulation ausgesetzt ist. Sie stellen so normative Wahrnehmungsmodi zur Disposition, indem sie das Sehen als offenen, unabgeschlossenen und veränderlichen Akt erfahrbar machen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hikvision Hwi-B129h Hiwatch Series Ip Kugelkamera Color Vu Hd 1080p 2mpx 2.8mm Farbsehen H.265+ Poe Ip67Hikvision Hiwatch series IP Kugelkamera sku. HWI-B129H, 2 Megapixel FULL HD 1080p Auflsung, 2,8 mm Festobjektiv (105,2 Betrachtungswinkel), 1/2,8" Progressive Scan CMOS-Sensor mit ColorVu-Technologie - Farbsehen auch bei Nacht (integrierte weie LED an Bord) und Stromversorgungstechnologie PoE. ColorVu Dank der Sensor- und Linsentechnologie erfassen Kameras lebendige Details in Farbe.Das Objektiv dieser Kameras ist ein F1.0. Eine so groe Blende ermglicht es, eine groe Lichtmenge zu sammeln und Bilder in Farben auch im Dunkeln aufzunehmen Kameras dieser Linie verfgen ber eine integrierte weie LED mit verschiedenen Funktionen, die whrend der Installation angepasst werden knnen. Die Kamera verfgt ber ein OSD-Men mit einstellbaren Funktionen: AGC, BLC, D-WDR digital, 3D-DNR, Bewegungserkennung. Es ist sehr einfach ber den Internet Explorer-Browser zu verwenden und ermglicht eine bequeme Fernsteuerung und -verwaltung der Kamera. Die mit der Kamera gelieferte Software ist fr die integrierte Verwaltung und berwachung mehrerer Netzwerkkameras ausgelegt. Bullet-Kamera mit weier Metallstruktur, die im Innen- oder Auenbereich installiert werden kann (Wasserdicht IP67). Die integrierte 3-Achsen-Kamerahalterung verfgt ber eine Regulierung in allen drei Ebenen, wodurch die Kamera in jede Richtung gedreht werden kann. Hauptmerkmale Sensor 1/2,8 CMOS Progressive Scan 2,0 Megapixel Videokomprimierung H.265+/H.265/H.264+/H.264 Max. 25/30 fps bei 2 M (1920 1080), OSD-Funktionen - AGC, BLC, D-WDR digital, 3D-DNR, Bewegungserkennung. PoE-Power-Technologie (Strom und Video ber Netzwerkkabel) Mehrfacher Fernzugriff: Webviewer, IVMS-4500, HIK-Connect 2,8 mm festes Objektiv - ColorVu-Technologie - Farbsehen, auch bei Nacht! Zustzliche LED-Leuchten (warmweies Licht) - Maximale Entfernung 30 m. Aluminiumstruktur mit Schutzart IP67 Wasserdicht. Kompatibilittsprotokoll ONVIF, PSIA, CGI, ISAP. Standard: TCP/IP Sensor: 1/2.8" Progressive Scan CMOS Matrixgröße: 2.0Mpx Scan-System: Progressiv Auflösung: 1920 x 1080 - 1080p Betriebsmodi: Hauptstrom : 1920 x 1080, 1280 x 1024, 1280 x 960, 1280 x 720 Hilfsstrom : 704 x 576, 640 x 480, 352 x 288 Objektiv: 2.8 mm Sichtwinkel: H: 105.2º, V: 56.5º Min. illumination: Color 0.001 Lux @ F1.0 Reichweite des Beleuchters: 30 m (1 Stück Weißlicht-LED) RS-485 Interface: Nein Bild-Kompressionsmethode: H.265+/H.265/H.264+/H.264 Alarm-Ein- und Ausgänge: Nein Audio: Nein Audiokomprimierung Nein Übertragungsgeschwindigkeit des Hauptstroms: 50Hz: 25fps (1920 × 1080, 1280 × 960, 1280 × 720) 60Hz: 30fps (1920 × 1080, 1280 × 960, 1280 × 720) Netzwerk-Interface: 10/100 Base-T (RJ-45) Netzwerkprotokolle: TCP/IP, ICMP, HTTP, HTTPS, FTP, DHCP, DNS, DDNS, RTP, RTSP, RTCP, NTP, UPnP, SMTP, IGMP, 802.1X, QoS, IPv6, UDP, Bonjour - ONVIF (PROFILE S, PROFILE G), ISAPI WEB Server: Eingebaut Speicherkarten-Slot: Nein Max. Anzahl von Benutzern online: 20 Ausgewählte Funktionen: D-WDR - Breiter Bereich der Beleuchtungsdynamik 3D-DNR - Digitale Lärmreduzierung...73,92 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Ähnliche Suchbegriffe für Sollzins
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.